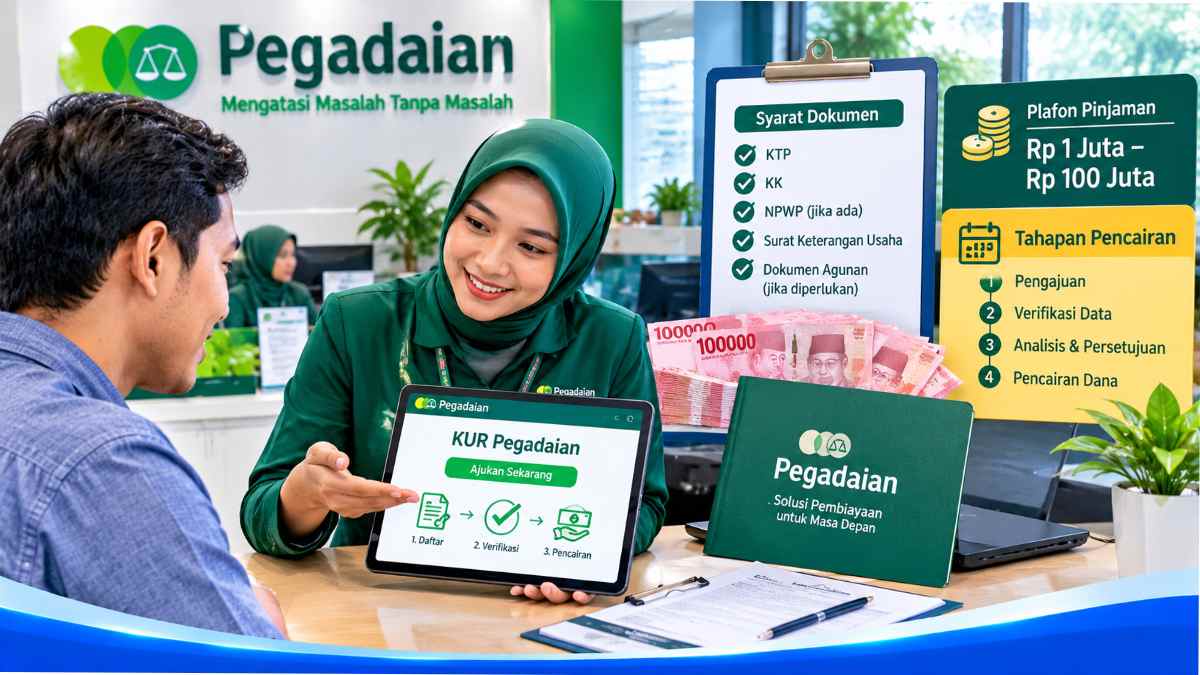
Pelaku usaha mikro yang membutuhkan tambahan modal dapat mempertimbangkan program Kredit Usaha Rakyat (KUR) Syariah Pegadaian. Program pembiayaan ini ditujukan untuk membantu pengusaha kecil memenuhi kebutuhan modal kerja, seperti membeli stok barang, bahan baku, dan perlengkapan usaha.
Berbeda dengan pinjaman konvensional, KUR Syariah Pegadaian menggunakan prinsip syariah dengan akad Rahn. Skema pembiayaannya tidak menggunakan bunga, melainkan menerapkan biaya pemeliharaan atau mu’nah sesuai ketentuan produk.
Salah satu keunggulan yang ditawarkan adalah pembiayaan tanpa barang jaminan. Calon nasabah juga dapat mengajukan permohonan melalui outlet Pegadaian yang melayani pembiayaan mikro.
Namun, pengajuan tidak otomatis disetujui. Calon penerima tetap harus memenuhi persyaratan administrasi, mempunyai usaha yang berjalan, melewati pemeriksaan data, serta mengikuti survei dari petugas Pegadaian.
Lantas, bagaimana cara mengajukan KUR Pegadaian 2026? Berapa plafon pinjaman yang tersedia, apa saja dokumen persyaratannya, dan bagaimana tahapan pencairan dana?
Berikut panduan lengkap yang perlu diketahui pelaku UMKM sebelum mengajukan pembiayaan.
Mengenal KUR Syariah Pegadaian 2026
KUR Syariah Pegadaian merupakan fasilitas pembiayaan produktif yang ditujukan bagi pelaku usaha mikro dan kecil yang membutuhkan tambahan modal.
Program ini menggunakan prinsip syariah dengan akad Rahn. Dalam skema tersebut, pembiayaan tidak menggunakan sistem bunga konvensional, tetapi menerapkan biaya pemeliharaan atau mu’nah sesuai ketentuan yang berlaku.
Dana pembiayaan dapat digunakan untuk mendukung berbagai kebutuhan usaha, seperti.
- Membeli persediaan barang dagangan.
- Menambah bahan baku produksi.
- Membeli perlengkapan usaha.
- Menambah peralatan produksi.
- Mendukung kegiatan operasional.
- Mengembangkan kapasitas usaha.
Contohnya, pemilik warung kelontong dapat menggunakan dana untuk menambah stok sembako. Pengusaha makanan dapat menggunakannya untuk membeli bahan baku dan peralatan memasak.
Begitu juga dengan pelaku usaha jahit yang membutuhkan mesin tambahan untuk meningkatkan kapasitas produksi.
Apa Perbedaan KUR Pegadaian dengan Pinjaman Biasa?
Perbedaan utama terletak pada tujuan pembiayaan, sistem transaksi, dan persyaratan.
KUR Syariah Pegadaian difokuskan untuk kegiatan produktif. Artinya, dana yang diperoleh harus digunakan untuk mendukung kegiatan usaha, bukan untuk kebutuhan konsumtif seperti membeli barang pribadi atau membiayai liburan.
Selain itu, pembiayaan menggunakan prinsip syariah dan tidak mensyaratkan barang jaminan untuk produk KUR yang ditawarkan.
Sementara itu, pinjaman Pegadaian lainnya dapat menggunakan agunan seperti emas, kendaraan, atau barang berharga sesuai jenis produk.
Berapa Plafon KUR Pegadaian 2026?
Besarnya pembiayaan merupakan salah satu informasi yang perlu diketahui sebelum mengajukan KUR.
Pegadaian menyediakan skema KUR Syariah dengan kategori Super Mikro dan Mikro.
Berdasarkan informasi layanan dan penjelasan Customer Care Pegadaian pada Agustus 2026, berikut gambaran plafon pembiayaannya.
| Jenis Pembiayaan | Maksimal Plafon |
|---|---|
| KUR Super Mikro | Rp10.000.000 |
| KUR Mikro | Rp50.000.000 |
Perlu diperhatikan bahwa pengajuan KUR Mikro memiliki persyaratan lanjutan. Calon nasabah harus pernah menggunakan KUR Super Mikro Pegadaian terlebih dahulu.
Dengan demikian, masyarakat yang baru pertama kali mengajukan sebaiknya menanyakan skema Super Mikro kepada petugas.
Besarnya dana yang disetujui juga tidak selalu sama dengan jumlah yang diminta. Pegadaian akan melakukan pemeriksaan dan penilaian terhadap kondisi usaha serta kemampuan pembayaran calon nasabah.
Berapa Lama Tenor KUR Pegadaian?
Untuk skema KUR Super Mikro, informasi layanan Pegadaian menyebutkan pilihan jangka waktu pembiayaan.
- 12 bulan.
- 18 bulan.
- 24 bulan.
- 36 bulan.
Pemilihan tenor perlu disesuaikan dengan kemampuan keuangan usaha.
Tenor lebih panjang dapat membuat kewajiban pembayaran tersebar dalam periode lebih lama, tetapi calon nasabah tetap harus memperhitungkan total kewajiban pembiayaan.
Ketentuan tenor untuk skema Mikro perlu dikonfirmasi langsung kepada outlet Pegadaian.
Berapa Biaya KUR Syariah Pegadaian 2026?
KUR Syariah Pegadaian tidak menggunakan bunga seperti pembiayaan konvensional.
Produk ini menerapkan biaya pemeliharaan atau mu’nah berdasarkan ketentuan akad.
Mu’nah merupakan imbalan atas pemeliharaan dalam mekanisme pembiayaan syariah.
Karena itu, calon nasabah perlu memahami besarnya biaya yang harus dibayarkan sebelum menandatangani akad.
Apakah Ada Biaya Administrasi?
Pada halaman produk KUR Syariah Pegadaian, perusahaan mencantumkan fasilitas tanpa biaya administrasi.
Namun, calon nasabah tetap perlu meminta rincian kewajiban pembayaran secara tertulis sebelum menyetujui pembiayaan.
Perhatikan beberapa hal berikut.
- Besarnya dana pembiayaan yang disetujui.
- Besaran mu’nah.
- Jangka waktu pembiayaan.
- Jumlah angsuran.
- Tanggal jatuh tempo.
- Ketentuan pelunasan dan keterlambatan pembayaran.
Jangan hanya melihat jumlah dana yang diterima. Pastikan seluruh kewajiban pembayaran dapat dipenuhi dari arus kas usaha.
Syarat Mengajukan KUR Pegadaian 2026
Sebelum datang ke kantor Pegadaian, calon nasabah perlu memastikan telah memenuhi persyaratan dasar.
Berikut ketentuan yang perlu diperhatikan.
1. Memiliki Usaha Produktif
Pemohon harus mempunyai kegiatan usaha yang benar-benar berjalan.
Jenis usaha yang dapat dipertimbangkan antara lain perdagangan, pertanian, produksi makanan, jasa, kerajinan, dan usaha rumahan lainnya selama memenuhi ketentuan.
Berdasarkan penjelasan Customer Care Pegadaian, usaha yang diajukan perlu sudah berjalan minimal enam bulan.
Usaha juga harus dijalankan atas nama pribadi, suami, atau istri sesuai persyaratan produk.
2. Berusia Minimal 17 Tahun
Calon nasabah harus berusia sekurang-kurangnya 17 tahun.
Batas usia maksimal adalah 65 tahun pada saat jatuh tempo akad.
Dengan demikian, usia pemohon harus diperhitungkan berdasarkan tenor yang dipilih.
3. Mempunyai Penghasilan Rutin
Pemohon harus mempunyai pendapatan rutin dari kegiatan usaha.
Penghasilan dapat diperoleh setiap hari, setiap minggu, maupun setiap bulan.
Pendapatan tersebut menjadi salah satu bahan pertimbangan dalam menilai kemampuan membayar angsuran.
4. Memiliki Tempat Tinggal Tetap
Calon nasabah perlu mempunyai tempat tinggal tetap.
Kepemilikan atau keberadaan rumah tinggal dapat dibuktikan melalui dokumen seperti PBB, SHM, atau SHGB sesuai persyaratan.
Dokumen ini termasuk bagian administrasi yang perlu dipersiapkan sebelum pengajuan.
5. Lokasi Usaha Tidak Terlalu Jauh dari Outlet
Pegadaian mencantumkan ketentuan lokasi usaha berada dalam radius maksimal lima kilometer dari outlet penyelenggara mikro.
Karena itu, calon nasabah sebaiknya memastikan lokasi usahanya masuk dalam wilayah pelayanan outlet yang dituju.
Jika jaraknya berbeda, tanyakan terlebih dahulu kepada petugas apakah terdapat ketentuan atau pengecualian yang berlaku.
6. Tidak Sedang Menerima Pembiayaan yang Dilarang Ketentuan Produk
Pegadaian melakukan pemeriksaan terhadap informasi pembiayaan calon nasabah melalui sistem yang relevan.
Persyaratan produk yang ditampilkan juga mencakup ketentuan mengenai pembiayaan program pemerintah dan pembiayaan produktif dari lembaga keuangan lainnya.
Status pembiayaan sebelumnya perlu dijelaskan secara terbuka ketika mengajukan permohonan.
7. Bukan ASN, TNI, atau Polri
Dalam persyaratan KUR Syariah yang ditampilkan Pegadaian, calon nasabah bukan anggota ASN, TNI, maupun Polri.
Pemohon juga harus menjalankan usaha yang sah menurut ketentuan hukum dan prinsip syariah.
Dokumen yang Harus Disiapkan untuk KUR Pegadaian
Kelengkapan dokumen dapat membantu memperlancar proses pemeriksaan.
Berikut dokumen yang perlu disiapkan berdasarkan persyaratan produk Pegadaian.
| No. | Dokumen | Keterangan |
|---|---|---|
| 1 | KTP | Identitas pemohon |
| 2 | Kartu Keluarga | Data anggota keluarga |
| 3 | Buku nikah | Bagi yang sudah menikah |
| 4 | Surat domisili | Jika alamat berbeda dari KTP |
| 5 | PBB atau SHM/SHGB | Bukti rumah tinggal tetap |
| 6 | NIB atau izin usaha | Bukti legalitas usaha |
| 7 | Rekening listrik, air, atau telepon | Dokumen pendukung alamat |
| 8 | Surat keterangan usaha | Jika diminta petugas |
| 9 | Rencana penggunaan dana | Untuk menjelaskan kebutuhan pembiayaan |
| 10 | Dokumen tambahan | Sesuai hasil pemeriksaan |
Untuk persyaratan tambahan, Pegadaian dapat meminta dokumen seperti NPWP, NITKU, atau bukti pendukung lainnya sesuai kebutuhan pemeriksaan.
Sebaiknya bawa dokumen asli dan salinannya ketika mengunjungi outlet.
Cara Mengajukan KUR Pegadaian 2026 Secara Langsung
Pengajuan KUR Syariah Pegadaian dapat dilakukan melalui outlet Pegadaian yang melayani pembiayaan mikro.
Berikut tahapan pengajuan yang perlu diketahui.
1. Cari Kantor Pegadaian Terdekat
Pertama, cari outlet Pegadaian yang melayani KUR Syariah.
Pastikan lokasi usaha berada dalam ketentuan radius pelayanan yang berlaku.
Informasi lokasi dapat diperiksa melalui halaman resmi Pegadaian.
2. Konsultasikan Kebutuhan Modal
Setelah datang ke outlet, sampaikan bahwa Anda ingin mengajukan KUR Syariah untuk kebutuhan modal usaha.
Jelaskan jenis usaha yang dijalankan dan berapa dana yang dibutuhkan.
Petugas dapat memberikan informasi mengenai jenis pembiayaan, plafon, tenor, dan persyaratan yang sesuai.
3. Serahkan Dokumen Persyaratan
Berikan dokumen identitas dan administrasi usaha kepada petugas.
Pastikan informasi yang disampaikan sesuai dengan keadaan sebenarnya.
Jika ada dokumen yang belum lengkap, tanyakan bagaimana cara melengkapinya.
4. Isi Formulir Pengajuan
Lengkapi formulir permohonan sesuai arahan petugas.
Informasi yang biasanya diperlukan meliputi identitas, alamat, jenis usaha, lama usaha, pendapatan, serta kebutuhan pembiayaan.
Periksa kembali data sebelum menyerahkan formulir.
5. Tunggu Verifikasi Data
Pegadaian akan memeriksa kelengkapan dokumen dan informasi calon nasabah.
Pemeriksaan dapat mencakup identitas, kondisi usaha, riwayat pembiayaan, serta kesesuaian persyaratan produk.
6. Jalani Survei Usaha
Petugas Pegadaian dapat melakukan survei ke lokasi usaha.
Tujuannya untuk memastikan usaha benar-benar berjalan dan sesuai dengan informasi yang diberikan.
Dalam proses ini, petugas dapat menanyakan.
- Jenis produk atau jasa yang dijual.
- Lama usaha berjalan.
- Jumlah pelanggan.
- Rata-rata pendapatan.
- Pengeluaran operasional.
- Kebutuhan modal.
- Kemampuan membayar angsuran.
Jawablah pertanyaan secara jujur dan sesuai kondisi usaha.
7. Konfirmasi Plafon Pembiayaan
Setelah proses penilaian, petugas akan memberikan informasi mengenai jumlah pembiayaan yang dapat disetujui.
Periksa kembali nominal yang ditawarkan.
Jika jumlahnya berbeda dari pengajuan awal, pertimbangkan apakah dana tersebut masih cukup untuk kebutuhan usaha.
8. Tanda Tangan Akad
Jika seluruh ketentuan telah dipahami dan disetujui, calon nasabah melanjutkan proses penandatanganan akad.
Baca dokumen dengan teliti, terutama mengenai jumlah pembiayaan, mu’nah, tenor, dan jadwal angsuran.
Jangan menandatangani akad jika masih ada ketentuan yang belum dipahami.
9. Pencairan Dana
Setelah akad diselesaikan, dana pembiayaan diproses sesuai ketentuan dan kesepakatan.
Dana tersebut dapat digunakan untuk kebutuhan usaha sebagaimana tujuan pengajuan.
10. Bayar Angsuran Sesuai Jadwal
Setelah menerima pembiayaan, nasabah wajib membayar angsuran sesuai tanggal jatuh tempo.
Simpan bukti setiap pembayaran untuk menghindari kesalahan pencatatan.
Apakah KUR Pegadaian 2026 Bisa Diajukan Online Lewat HP?
Pertanyaan ini sering muncul karena Pegadaian sudah memiliki aplikasi digital Tring! by Pegadaian.
Namun, perlu dibedakan antara layanan digital Pegadaian dan pengajuan KUR Syariah.
Informasi produk KUR Syariah Pegadaian mengarahkan calon nasabah untuk mengajukan melalui outlet yang melayani pembiayaan mikro.
Formulir minat pada situs Pegadaian dapat digunakan untuk menyampaikan ketertarikan terhadap produk, tetapi tidak otomatis berarti permohonan KUR sudah disetujui atau dana langsung dicairkan.
Aplikasi Tring! juga menyediakan layanan pembiayaan tertentu, tetapi tidak semua produk pinjaman dapat diajukan melalui aplikasi tersebut.
Karena itu, calon nasabah sebaiknya tidak menganggap pengajuan KUR dapat diselesaikan sepenuhnya secara online.
Cara Mencari Informasi Pengajuan Melalui Website Pegadaian
Jika ingin memulai dari HP, lakukan langkah berikut.
- Buka situs resmi pegadaian.co.id/.
- Pilih bagian produk pinjaman.
- Cari produk KUR Syariah.
- Baca persyaratan dan ketentuan.
- Gunakan formulir minat jika tersedia.
- Hubungi Pegadaian untuk memastikan outlet yang melayani pengajuan.
- Ikuti petunjuk petugas mengenai proses selanjutnya.
Untuk informasi tambahan, masyarakat dapat menghubungi Pegadaian melalui Call Center 1500 569.
Contoh Penggunaan Dana KUR Pegadaian untuk Modal Usaha
Dana KUR sebaiknya digunakan untuk kebutuhan yang dapat mendukung produktivitas usaha.
Berikut beberapa contoh penggunaannya.
1. Usaha Warung Sembako
Pemilik warung dapat menggunakan pembiayaan untuk menambah stok beras, minyak goreng, gula, telur, dan kebutuhan rumah tangga lainnya.
Penambahan stok diharapkan dapat meningkatkan kemampuan warung memenuhi permintaan pelanggan.
2. Usaha Kuliner
Pengusaha makanan dapat memanfaatkan dana untuk membeli bahan baku, peralatan memasak, lemari pendingin, atau perlengkapan penyimpanan.
Pengeluaran tersebut perlu disesuaikan dengan kebutuhan operasional.
3. Usaha Konveksi
Pemilik usaha jahit dapat menggunakan dana untuk menambah mesin jahit, kain, benang, dan perlengkapan produksi.
Tujuannya meningkatkan kapasitas pekerjaan dan memenuhi pesanan pelanggan.
4. Usaha Pertanian
Pelaku usaha pertanian dapat membutuhkan modal untuk membeli perlengkapan produksi dan kebutuhan usaha lainnya sesuai sektor yang memenuhi ketentuan pembiayaan.
5. Usaha Perdagangan Online
Pelaku usaha online dapat memanfaatkan modal untuk menambah persediaan produk dan perlengkapan pendukung.
Namun, kelayakan jenis usaha dan mekanisme operasional tetap akan diperiksa oleh petugas.
Tips Agar Pengajuan KUR Pegadaian Tidak Mudah Ditolak
Tidak semua permohonan pembiayaan akan mendapatkan persetujuan.
Pegadaian tetap melakukan pemeriksaan untuk memastikan calon nasabah memenuhi persyaratan.
Berikut beberapa hal yang dapat dipersiapkan.
1. Pastikan Usaha Sudah Berjalan
Usaha yang sudah berjalan dan mempunyai aktivitas transaksi lebih mudah dijelaskan ketika proses survei.
Siapkan dokumentasi usaha, catatan penjualan, atau bukti transaksi apabila tersedia.
2. Lengkapi Legalitas Usaha
Usahakan mempunyai NIB atau dokumen perizinan sesuai ketentuan.
Legalitas membantu memperjelas identitas dan bidang kegiatan usaha.
3. Buat Catatan Keuangan Sederhana
Catat pemasukan dan pengeluaran usaha.
Pisahkan uang pribadi dari uang usaha agar kondisi keuangan lebih mudah diperiksa.
4. Ajukan Dana Sesuai Kebutuhan
Jangan meminta pembiayaan terlalu besar jika kebutuhan modal sebenarnya lebih kecil.
Sesuaikan jumlah permohonan dengan kemampuan usaha menghasilkan pendapatan.
5. Pastikan Data Identitas Sesuai
Periksa kesesuaian nama, NIK, alamat, dan informasi lainnya.
Ketidaksesuaian dokumen dapat menyebabkan proses pemeriksaan membutuhkan waktu tambahan.
6. Jelaskan Tujuan Penggunaan Dana
Ketika ditanya petugas, sampaikan secara jelas untuk apa pembiayaan akan digunakan.
Misalnya untuk menambah stok, membeli mesin produksi, atau meningkatkan kapasitas usaha.
7. Hitung Kemampuan Membayar
Jangan hanya mempertimbangkan jumlah dana yang akan diterima.
Hitung kemampuan membayar angsuran setelah dikurangi biaya operasional dan kebutuhan usaha lainnya.
Apa yang Harus Dilakukan Jika Pengajuan KUR Pegadaian Ditolak?
Apabila permohonan tidak disetujui, calon nasabah sebaiknya meminta penjelasan mengenai penyebabnya.
Beberapa hal yang perlu diperiksa antara lain.
- Dokumen administrasi belum lengkap.
- Usaha belum memenuhi persyaratan lama operasional.
- Lokasi usaha di luar ketentuan pelayanan.
- Riwayat pembiayaan tidak memenuhi kriteria.
- Kemampuan pembayaran dinilai belum memadai.
- Data identitas tidak sesuai.
- Produk atau plafon yang diminta tidak sesuai ketentuan.
Setelah mengetahui penyebabnya, calon nasabah dapat memperbaiki kekurangan yang masih bisa diselesaikan.
Jangan langsung mengajukan permohonan berulang kali tanpa memahami alasan penolakan sebelumnya.
Hal Penting Sebelum Menandatangani Akad KUR Pegadaian
Sebelum menerima dana pembiayaan, ada sejumlah hal yang perlu diperhatikan.
Pertama, pahami akad yang digunakan. Pastikan mengetahui hak dan kewajiban sebagai penerima pembiayaan.
Kedua, periksa biaya mu’nah. Tanyakan jumlah biaya yang harus dibayarkan selama masa pembiayaan.
Ketiga, periksa jadwal angsuran. Pastikan tanggal pembayaran sesuai dengan kemampuan arus kas usaha.
Keempat, gunakan dana secara produktif. Hindari penggunaan dana untuk keperluan konsumtif yang tidak berkaitan dengan usaha.
Kelima, simpan seluruh bukti transaksi. Dokumen akad dan bukti pembayaran harus disimpan dengan baik.
Keenam, waspadai penipuan. Jangan mentransfer uang kepada pihak yang mengaku dapat meloloskan pengajuan KUR dengan biaya tertentu.
Seluruh informasi dan pembayaran harus dikonfirmasi melalui saluran resmi Pegadaian.
FAQ Seputar Cara Mengajukan KUR Pegadaian 2026
Bagaimana cara mengajukan KUR Pegadaian 2026?
Calon nasabah dapat mendatangi outlet Pegadaian yang melayani pembiayaan mikro, menyampaikan permohonan, menyerahkan dokumen, mengikuti verifikasi dan survei, kemudian menandatangani akad jika disetujui.
Berapa maksimal pinjaman KUR Pegadaian?
KUR Super Mikro memiliki plafon maksimal Rp10 juta. Sementara itu, skema KUR Mikro dapat mencapai Rp50 juta dengan persyaratan lanjutan.
Apakah KUR Pegadaian membutuhkan jaminan?
KUR Syariah Pegadaian menawarkan pembiayaan tanpa barang jaminan atau agunan sesuai ketentuan produk.
Apa saja syarat KUR Pegadaian 2026?
Persyaratan antara lain mempunyai usaha produktif, berusia minimal 17 tahun, memiliki pendapatan rutin, mempunyai tempat tinggal tetap, serta memenuhi ketentuan riwayat pembiayaan.
Apakah usaha rumahan bisa mengajukan KUR Pegadaian?
Usaha rumahan dapat dipertimbangkan selama merupakan usaha produktif yang sah dan memenuhi persyaratan Pegadaian.
Kesimpulan
Cara mengajukan KUR Pegadaian 2026 dapat dimulai dengan memeriksa persyaratan, menyiapkan dokumen identitas dan legalitas usaha, kemudian mendatangi outlet Pegadaian yang melayani pembiayaan mikro.
KUR Syariah Pegadaian menawarkan pembiayaan tanpa agunan dengan prinsip syariah dan biaya pemeliharaan atau mu’nah.
Berdasarkan informasi layanan Pegadaian, tersedia KUR Super Mikro dengan plafon maksimal Rp10 juta serta KUR Mikro hingga Rp50 juta dengan ketentuan lanjutan.
Calon nasabah perlu mempunyai usaha produktif yang telah berjalan, memenuhi persyaratan usia, memiliki pendapatan rutin, serta melewati proses verifikasi dan survei.
Sebelum menandatangani akad, pastikan memahami besaran pembiayaan, mu’nah, tenor, dan kewajiban angsuran.
Dengan persiapan administrasi yang lengkap dan perencanaan keuangan yang baik, pelaku UMKM dapat mengajukan pembiayaan secara lebih terarah untuk mendukung perkembangan usahanya.